

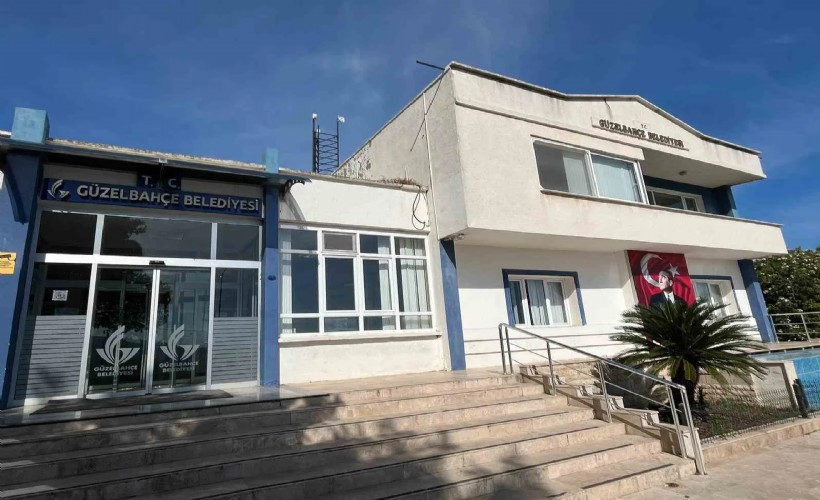
Güzelbahçe Belediyesi’nin Sayıştay raporunda 39 bulgu! İhalesiz kiralamalar, milyonluk usulsüzlükler ve yetkisiz ‘danışman’ tespiti!
Sayıştay’ın Güzelbahçe Belediyesi 2025 Yılı Denetim Raporu yayımlandı. Raporda, belediyenin mali işlemleri ve idari uygulamalarına ilişkin toplam 39 bulgu yer aldı. Denetçiler, 603 yapıya ilişkin alınan kararların uygulanmadığını, bir yapım işi ihalesinin en düşük geçerli tekliften 6 milyon 710 bin lira daha yüksek bedelle sonuçlandığını ve personel giderlerinin yasal sınırı 206 milyon liradan fazla aştığını tespit etti. Belediyenin resmî görevlendirmesi bulunmayan bir kişinin karar süreçlerine katılmasına izin vermesi, belediye şirketlerine ihalesiz taşınmaz kiralanması ve milyonlarca liralık kamu alacağının takip edilmemesi de raporda dikkat çeken bulgular arasında yer aldı.
- Ege Postası
- 27.10.2026 - 15:24
- Güncelleme: 27.10.2026 - 15:29
EGEPOSTASI - Sayıştay Başkanlığı tarafından hazırlanan Güzelbahçe Belediyesi 2025 Yılı Düzenlilik Denetim Raporu, belediyenin mali yönetiminden personel uygulamalarına, ihalelerden taşınmaz kiralamalarına kadar birçok alandaki mevzuata aykırılıkları ortaya koydu.
Ekim 2026'da yayımlanan raporda, 6'sı denetim görüşünün dayanağı, 33'ü diğer bulgular kapsamında olmak üzere toplam 39 tespit yer aldı.
Raporda özellikle belediye bünyesinde herhangi bir resmî görevi bulunmayan kişinin faaliyet ve karar süreçlerine katılması, kaçak ve riskli yapılara ilişkin kararların uygulanmaması, ihalelerde rekabeti etkileyen uygulamalar ve yasal sınırları aşan personel harcamaları öne çıktı.
Belediye karar süreçlerinde yetkisiz 'danışman' tespiti
Sayıştay denetçilerinin dikkat çektiği bulgulardan biri, belediyede herhangi bir resmî görevlendirmesi bulunmayan kişinin belediye faaliyetlerine katılması oldu.
Raporda, kendisini "danışman" olarak tanıtan bir kişinin belediye personeliyle sürekli iletişim hâlinde olduğu, çeşitli konularda yönlendirici görüşler bildirdiği ve toplantılara katıldığı belirtildi.
Söz konusu kişinin belediye organizasyon şemasında bulunmadığı, herhangi bir kadroda istihdam edilmediği ve belediye adına işlem yapma yetkisini gösteren resmî görevlendirme belgesinin olmadığı tespit edildi.
Belediye tarafından verilen yanıtta ise kişinin daha önce başka bir belediyede başkan yardımcılığı yaptığı, emekli memur olduğu ve Gelir Denetim ve Yoklama Servisinde kullanılan bilgisayar programına gönüllü destek verdiği savunuldu. Kişiye herhangi bir ücret ödenmediği ve program tamamlandıktan sonra belediyeyle ilişkisinin sona erdiği ifade edildi.
Sayıştay, ücret alınıp alınmamasından bağımsız olarak, resmî görevlendirmesi bulunmayan kişilerin belediyenin faaliyet ve karar süreçlerine katılmasının mevzuata aykırı olduğunu vurguladı.
603 yapıyla ilgili kararlar uygulanmadı
Raporda, Güzelbahçe'de mevzuata aykırı veya riskli olduğu belirlenen çok sayıda yapıyla ilgili alınan kararların yerine getirilmediği tespit edildi.
Denetim bulgularına göre;
-
Kaçak veya ruhsat ve eklerine aykırı 559 yapı,
-
775 sayılı Kanun kapsamında 21 yapı,
-
İmar Kanunu'nun 39'uncu maddesi kapsamında 9 yapı,
-
8 metruk yapı,
-
6306 sayılı Kanun kapsamında değerlendirilen 6 yapı hakkında alınan kararlar uygulanmadı.
Belediye, yıkım işlemlerinin teknik personel ve ekipman yetersizliği nedeniyle ihale yoluyla gerçekleştirilmek istendiğini, ancak ihalelerden sonuç alınamadığını bildirdi. Ayrıca 28 Nisan 2026 tarihinde yeni ihale hazırlıkları için işlem başlatıldığını açıkladı.
Sayıştay ise yıllar içerisinde yapı stokunun arttığına dikkat çekerek özellikle insan hayatını tehdit edebilecek riskli yapılara ilişkin kararların gecikmeden uygulanması gerektiğini belirtti.
Kıyı koruma ihalesinde 6 milyon 710 bin liralık teklif farkı
Denetim raporunda, 28 Şubat 2025 tarihinde ihalesi yapılan Kıyı Koruma Dolgu ve Tahkimat Yapılması İşine ilişkin önemli tespitlere yer verildi.
Yaklaşık maliyeti 42 milyon 951 bin 750 lira olarak hesaplanan yapım işi, 30 milyon 35 bin lira bedelle sözleşmeye bağlandı.
Ancak ihalede 23 milyon 325 bin liralık daha düşük ve geçerli bir teklif bulunduğu, fiyat dışı unsur puanlaması nedeniyle bu teklifin ekonomik açıdan en avantajlı teklif olarak belirlenmediği ortaya konuldu.
Sayıştay, fiyat dışı unsur puanlamasında teknik gerekçelerin yeterince ortaya konulmadığını, belirlenen kriterlerin düşük tekliflerin avantajını azaltarak ihale sonucunu etkilediğini bildirdi.
Denetçiler, ihalenin en düşük geçerli tekliften 6 milyon 710 bin lira daha yüksek bedel sunan yüklenici üzerinde bırakılmasının kaynakların ekonomik ve verimli kullanılması ilkesiyle bağdaşmadığını değerlendirdi.
Belediye ise fiyat dışı unsurların mevzuata uygun şekilde belirlendiğini ve ihale sürecinde rekabetin sağlandığını savundu. Sayıştay bu açıklamaları yeterli bulmadı.
365 günlük iş 68 günde tamamlandı
Aynı ihalede sözleşme süresinin 365 gün olarak belirlenmesine rağmen yüklenicinin 42 günlük iş programı hazırladığı ve belediyenin bu programı kabul ettiği tespit edildi.
18 Nisan 2025'te yer teslimi yapılan işin 24 Haziran 2025'te, 68 günde tamamlandığı belirtildi.
Sayıştay, ihale aşamasında açıklanan süre ile fiili uygulama arasındaki farklılığın teklif hazırlayan firmalar açısından eşit rekabet koşullarını etkileyebileceğini vurguladı.
Hayvan bakımevi inşaatı yarısındayken feshedildi
Raporda, Hayvan Bakımevi Yapım İşinin de mevzuata aykırı şekilde tasfiye edildiği belirtildi.
İnşaatın yaklaşık yüzde 50 seviyesine ulaştığı sırada belediye ile yüklenici arasında karşılıklı fesih protokolü düzenlendiği ortaya konuldu.
Fesih gerekçesi olarak belediyenin kalan imalatların ödemelerinde güçlük yaşaması gösterildi. Protokol kapsamında yüklenicinin hak edişinin ödendiği ve teminatının iade edildiği kaydedildi.
Sayıştay, belediyenin mali güçlük yaşamasının mevzuatta tanımlanan mücbir sebep kapsamında değerlendirilemeyeceğini, sözleşmenin bu yöntemle feshedilmesinin hukuki dayanağının bulunmadığını belirtti.
Personel giderlerinde yasal sınır 206 milyon lira aşıldı
Rapordaki mali bulgular arasında personel giderleri de dikkat çekti.
Sayıştay hesaplamasına göre belediyenin 2025 yılı için şirket personeli dâhil toplam personel gideri limiti 244 milyon 251 bin 770 lira olarak belirlendi.
Buna karşılık belediyenin toplam personel gideri 450 milyon 947 bin 455 lira olarak gerçekleşti.
Bu tutarın 358 milyon 971 bin 907 lirasının şirket personeline, 91 milyon 975 bin 548 lirasının ise belediyede istihdam edilen personele ait olduğu belirtildi.
Personel giderlerinin yeniden değerlenmiş bütçe gelirlerine oranı yüzde 73,85 olarak gerçekleşirken, mevzuatta öngörülen yüzde 40'lık sınırın 206 milyon 695 bin 685 lira aşıldığı tespit edildi.
Sayıştay, giderler yasal sınırın altına düşene kadar mevzuat hükümleri doğrultusunda yeni personel alımı yapılmaması gerektiğini bildirdi.
Doğrudan temin harcamalarında yüzde 10 sınırı aşıldı
Belediyenin mal ve hizmet alımlarında doğrudan temin yöntemiyle yaptığı harcamalar da rapora yansıdı.
2025 yılında doğrudan temin kapsamında 69 milyon 861 bin 507 liralık mal alımı ve 49 milyon 905 bin 284 liralık hizmet alımı gerçekleştirildi.
Mal alımlarında ilgili bütçe ödeneğinin yüzde 69,97'sine, hizmet alımlarında ise yüzde 11,40'ına ulaşıldı.
Kanuni yüzde 10'luk sınırın mal alımlarında 59 milyon 877 bin 345 lira, hizmet alımlarında ise 6 milyon 136 bin 562 lira aşıldığı belirtildi.
Sayıştay, söz konusu harcamalar için gerekli Kamu İhale Kurulu uygun görüşünün alınmadığını tespit etti.
Kültür varlıkları için toplanan 10,7 milyon lira aktarılmadı
Sayıştay, emlak vergisi mükelleflerinden taşınmaz kültür varlıklarının korunması amacıyla tahsil edilen katkı paylarının ilgili idareye zamanında aktarılmadığını belirledi.
Bu kapsamda 10 milyon 722 bin 32 liralık katkı payının yasal süresi içerisinde ödenmediği tespit edildi.
Raporda, katkı paylarının zamanında aktarılmaması durumunda gecikme zammı uygulanabileceği hatırlatıldı.
11,1 milyon liralık belediye alacağı takip edilmedi
Belediyenin vergi ve idari para cezası alacaklarının tahsilinde de eksiklikler bulundu.
Denetçiler, çevre temizlik vergisi, emlak vergisi, zabıta ve imar para cezalarının da aralarında bulunduğu vadesi geçmiş alacakların 2025 yılı sonu itibarıyla gecikme zammı hariç 11 milyon 126 bin 374 liraya ulaştığını tespit etti.
Sayıştay, ödeme emri ve icra takibi gibi tahsilat işlemlerinin etkili şekilde yürütülmediğine dikkat çekerek alacakların zamanaşımına uğratılmaması gerektiğini vurguladı.
Ayrıca belediyenin vergi, kira ve para cezası alacaklarına ilişkin gecikme zammı ve faizlerini tahakkuk ettirmeden, yalnızca tahsilat sırasında muhasebeleştirdiği belirlendi.
Belediye şirketinin SGK borcu için 2 milyon liranın üzerinde ödeme
Raporda, Güzelbahçe Belediyesinin tamamına sahip olduğu Güzbel Gıda Turizm Limited Şirketinin SGK borcu için 18 Aralık 2024 tarihinde 2 milyon 46 bin 217 lira ödeme yaptığı tespit edildi.
Sayıştay, söz konusu işlemin şirkete borç verme niteliğinde olduğunu, belediyelerin kendi şirketlerine dahi bu şekilde borç verme yetkisinin bulunmadığını belirtti.
Denetçiler, ödenen tutarın şirketten tahsil edilmesi gerektiğini ifade etti.
Belediye şirketlerine ihalesiz taşınmaz kiralanmış
Belediyenin iki taşınmazı kendi iştiraklerine ihale yapmadan kiraladığı da raporda yer aldı.
Bunlardan birinin İzmir Büyükşehir Belediyesi tarafından Güzelbahçe Belediyesine 25 yıl süreyle tahsis edilen taşınmaz olduğu, diğerinin ise doğrudan belediye mülkiyetinde bulunduğu belirtildi.
Taşınmazların belediye iştiraklerine üçer yıllığına ihalesiz kiralandığı, 2024'te imzalanan protokollerin 2025 yılında da yürürlükte kaldığı tespit edildi.
Sayıştay, belediye şirketlerinin özel hukuk tüzel kişisi olduğunu ve taşınmazların bu şirketlere ihalesiz kiralanmasının mevzuata aykırı olduğunu değerlendirdi.
Belediye, söz konusu kiralamalara dayanak oluşturan encümen kararlarının Mayıs 2026'da iptal edildiğini, protokollerin feshi için işlemlerin başlatıldığını bildirdi.
21 ticari ünite tek paket hâlinde kiraya verildi
Denetim raporunda, inşaatı devam eden kız yurdu projesi kapsamındaki 21 ticari ünitenin kiralama ihalesi de eleştirildi.
Belediyenin 21 ticari üniteyi ayrı ayrı değerlendirmek yerine tek paket hâlinde yedi yıllığına kiralamaya çıkardığı belirtildi.
Aylık 4 milyon 500 bin lira muhammen bedelle gerçekleştirilen ihaleye iki istekli katıldı. İsteklilerden birinin teklifi muhammen bedelin altında kaldığı için değerlendirme dışı bırakılırken, ihale aylık 4 milyon 900 bin lira teklif veren katılımcı üzerinde bırakıldı.
13 Ocak 2026'da imzalanan sözleşmeyle kiracıya 21 ticari üniteyi ayrı ayrı alt kiracılara kiralama yetkisi de tanındı.
Sayıştay, ticari ünitelerin tek paket hâlinde kiralanmasının ihaleye katılabilecek işletme sayısını sınırlandırdığına ve rekabeti olumsuz etkilediğine dikkat çekti.
Dört taşınmaz 10 yıldan uzun süreyle kiralandı
Raporda, belediye mülkiyetindeki dört taşınmazın kanuni sınırın üzerinde sürelerle kiraya verildiği de belirlendi.
Bu kapsamda yüzme havuzu olarak kullanılan rekreasyon alanının 25 yıl, bir işyerinin 15 yıl, kafeteryanın 20 yıl ve özel öğretim amacıyla kullanılan bir binanın 15 yıl süreyle kiralandığı tespit edildi.
Sayıştay, mevzuatta belirtilen istisnalar dışında belediye taşınmazlarının 10 yıldan uzun süreyle kiralanamayacağını belirterek işlemlerin düzeltilmesini istedi.
Derneklere taşınmaz tahsisi mevzuata aykırı bulundu
Sayıştay, belediyenin iki ayrı derneğe taşınmaz tahsis ettiğini ve bu uygulamanın mevzuata aykırı olduğunu tespit etti.
Tahsislerden birinin 2016, diğerinin 2023 tarihli belediye meclisi kararlarına dayandığı belirtildi.
Belediye, söz konusu tahsisleri iptal ettiğini bildirdi. Ancak denetçiler, iptal işlemlerini kanıtlayan belgelerin sunulmadığını kaydetti.
Aynı konunun 2018 yılı Sayıştay raporunda da yer aldığı hatırlatıldı.
Belediye şirketlerinde huzur hakkı ve imza yetkisi tartışması
Belediyenin tamamına sahip olduğu limited şirketlerde, müdürlerin mali haklarına ilişkin genel kurul kararı bulunmadan ödeme yapılması da denetim konusu oldu.
Belediye, ilgili kişilerin şirket personeli olarak maaş aldıklarını ve ayrıca huzur hakkı ödenmesi yönünde karar alınmadığını savundu.
Sayıştay ise şirket müdürü veya müdür temsilcisi sıfatıyla yönetim ve temsil yetkisi kullanan kişilerin mali haklarının genel kurul kararıyla belirlenmesi gerektiğini vurguladı.
Ayrıca şirket karar defterlerindeki bazı kararların, şirket müdürü olarak atanmasına ilişkin belge bulunmayan belediye başkanı tarafından imzalandığı tespit edildi.
Denetçiler, belediye başkanının şirket genel kurulunda belediyeyi temsil etmesinin, kendisine doğrudan şirket müdürlüğü yetkisi vermediğini belirtti.
Sosyal denge sözleşmesinde yasal sınır aşıldı
Belediye ile Tüm Belediye ve Yerel Yönetim Hizmetleri Emekçileri Sendikası arasında yapılan sosyal denge tazminatı sözleşmesi de Sayıştay denetimine takıldı.
Raporda, sözleşmenin mevzuata aykırı şekilde "Toplu Sözleşme" olarak adlandırıldığı, sendika üyesi olmayan personele yönelik ayrımcı hükümler içerdiği ve mevzuatta bulunmayan bazı mali ve sosyal hakların düzenlendiği belirtildi.
Sözleşmede ev taşıma, eğitim, yakacak ve giyecek yardımı, bayram ikramiyesi, bazı sağlık giderleri ve ilave tazminatlara ilişkin hükümlerin bulunduğu kaydedildi.
Örnek bordrolar üzerinden yapılan incelemede, sosyal denge tazminatına ilişkin kanuni tavan tutarın aşıldığı da tespit edildi.
Belediye bazı eleştirilere katılırken diğer hükümler için uluslararası sözleşmelere ve sendikal haklara dayanan açıklamalarda bulundu. Sayıştay, bu açıklamaların mevzuattaki sınırları ortadan kaldırmadığını değerlendirdi.
İşe alımlarda arşiv araştırması tamamlanmadan personel çalıştırıldı
Belediye iştiraklerindeki personel alımları da rapora konu oldu.
İşe başlamadan önce tamamlanması gereken arşiv araştırmalarının, bazı personel göreve başladıktan sonra sonuçlandırıldığı belirtildi.
Ayrıca araştırma sonuçlarının mevzuatta öngörülen Değerlendirme Komisyonu yerine yetkisiz bir Disiplin Kurulu tarafından değerlendirildiği ve kurulun oluşumunun da mevzuata uygun olmadığı tespit edildi.
Belediye, 2026 yılı itibarıyla Değerlendirme Komisyonu kurulduğunu ve bundan sonraki personel alımlarında araştırmaların işe başlama öncesinde tamamlanacağını bildirdi.
21 işçinin 1.245 gün kullanılmamış izni var
Sayıştay, belediyede çalışan 21 kadrolu işçinin toplam 1.245 gün kullanılmamış yıllık izni bulunduğunu belirledi.
İşçilerin izinlerinin düzenli kullandırılmamasının, iş sözleşmelerinin sona ermesi durumunda belediyeye ek mali yük getirebileceği belirtildi.
Bunun yanında arazi tazminatı ödemelerinde kullanılan çizelgelerin personelin fiilen yaptığı işleri ayrıntılı biçimde göstermediği tespit edildi.
İşçiler ve belediye şirketi aracılığıyla çalıştırılan personel için kıdem tazminatı karşılıklarının ayrılmadığı da raporda yer aldı.
Ruhsatsız işyerleri ve eksik vergi kayıtları
Denetim kapsamında vergi dairesinden alınan aktif mükellef listeleriyle belediye kayıtları karşılaştırıldı.
İlçede faaliyet gösteren bazı işletmelerin işyeri açma ve çalışma ruhsatı bulunmadığı, buna rağmen gerekli idari yaptırımların uygulanmadığı belirtildi.
Ayrıca bazı işletmelerin çevre temizlik vergisi ile ilan ve reklam vergisi mükellefiyetlerinin bulunmadığı tespit edildi.
Belediyenin sabit ve mobil haberleşme altyapılarından alınması gereken geçiş hakkı bedellerini de tahakkuk ettirmediği ve tahsil etmediği kaydedildi.
Mali kayıtlarda milyonlarca liralık tutarsızlık
Belediyenin 2024 yılı kapanış bilançosuyla 2025 yılı açılış bilançosu arasında önemli farklılıklar bulunduğu belirlendi.
Net Değer Hesabı'nda 268 milyon 371 bin 797 liralık, Geçmiş Yıllar Olumlu Faaliyet Sonuçları Hesabı'nda 289 milyon 150 bin 726 liralık ve Geçmiş Yıllar Olumsuz Faaliyet Sonuçları Hesabı'nda 20 milyon 778 bin 929 liralık kayıt farklılığı tespit edildi.
Sayıştay, bu tutarların muhasebe kayıtları arasındaki uyumsuzlukları gösterdiğini belirterek düzeltilmesini istedi.
Belediyenin tamamına sahip olduğu iki şirketin düzeltilmiş sermaye toplamının 79 milyon 352 bin 844 lira olmasına rağmen belediye bilançosundaki ilgili hesapta yalnızca 300 bin lira görünmesi de mali tabloların gerçek durumu yansıtmadığı yönünde bulguya konu edildi.
Bunun yanında belediyeye ait taşınmazların değer tespit çalışmalarının tamamlanmadığı ve taşınmaz kayıt formlarının eksik tutulduğu belirlendi.
Sertifikası olmayan personel ödeme evrakı imzaladı
Sayıştay, muhasebe yetkilisi sertifikası bulunmayan bir personelin ödeme emirleri ve eki belgeleri muhasebe yetkilisi sıfatıyla imzaladığını tespit etti.
Belediye lehine hükmedilen avukatlık vekâlet ücretlerinin de belediye hesaplarına alınmadan doğrudan kısmi zamanlı çalışan avukatın hesabına yatırıldığı ve muhasebe kayıtlarında izlenmediği belirtildi.
Ayrıca belediyenin taraf olduğu dava ve icra dosyalarına ilişkin bilgilerin düzenli ve kurumsal bir sistem üzerinden takip edilmediği, denetim sırasında talep edilen dosya listesinin tamamının sunulamadığı kaydedildi.
Sistem odasında güvenlik eksiklikleri belirlendi
Belediyenin bilgi işlem sistemlerinin bulunduğu odada da önemli fiziksel güvenlik eksiklikleri tespit edildi.
Sistem odasından aktif su tesisatı geçtiği, sıvı algılama sensörü bulunmadığı, odanın yaklaşık yarısının kâğıt ve plastik malzemelerle depo olarak kullanıldığı belirtildi.
Kamera kayıtlarının aynı odada tutulması ve girişlerin kartlı veya biyometrik sistemle izlenmemesi de eksiklikler arasında gösterildi.
Belediye bazı önlemlerin alındığını bildirse de Sayıştay, bunları doğrulayan belgelerin sunulmadığını kaydetti.
Festival ve yayın abonelikleri tasarruf tedbirlerine aykırı bulundu
Raporda, belediyenin festival ve organizasyon harcamalarının bir kısmıyla görev alanına girmeyen yayın aboneliklerinin Cumhurbaşkanlığı Tasarruf Tedbirleri Genelgesi'ne aykırı olduğu belirtildi.
Belediye, harcamaların yerel üreticileri desteklemek amacıyla düzenlenen Bardacık Festivali kapsamında gerçekleştirildiğini ve 2026 yılında yayın aboneliklerine son verildiğini açıkladı.
Sayıştay, yayın aboneliklerinin sonlandırılmasını olumlu karşılarken festival harcamalarına ilişkin belediye savunmasını yeterli bulmadı.
Sosyal yardım, taşınır kayıtları ve borç ödemelerinde eksiklikler
Denetçiler, kömür ve medikal ürün gibi sosyal yardımların yapılmasına rağmen bunların uygulanma koşullarını düzenleyen bir sosyal yardım yönetmeliğinin bulunmadığını da tespit etti.
Belediyenin mali hükümler içeren performans değerlendirme yönetmeliğini Sayıştay görüşü almadan yürürlüğe koyduğu belirtildi.
Taşınır mal kayıtlarının da mevzuata uygun tutulmadığı, tüketim malzemelerinin çıkış kayıtlarının yıl sonunda topluca yapıldığı ve taşınır işlem fişlerinin yanlış numaralandırıldığı kaydedildi.
Ayrıca icra dairelerinin emirleri üzerine yapılan ödemelerde hak sahiplerinin vadesi geçmiş vergi borcu bulunup bulunmadığının sorgulanmadığı, yapım işlerine ait sigorta poliçelerinde yasal yüzde 2 sınırını aşan muafiyet oranlarının uygulandığı tespit edildi.
Belediyenin 2025 öncesinden kalan bütçe emanet borçları bulunmasına rağmen bazı cari yıl ödemelerini gerçekleştirdiği ve ödemelerde mevzuattaki sıraya uyulmadığı da rapora yansıdı.
Stratejik plan ve iç kontrol sisteminde eksiklikler
Sayıştay'ın iç kontrol değerlendirmesinde belediyenin stratejik planının ve performans programının bulunmadığı, iş akış süreçleri ile görev ve sorumlulukların yeterince yazılı hâle getirilmediği belirtildi.
Ön mali kontrol sisteminin mevzuata uygun kurulmadığı, iç kontrol standartlarına uyum eylem planı hazırlanmadığı ve İç Kontrol İzleme ve Yönlendirme Kurulunun görevlendirilmediği kaydedildi.
Belediyede iç denetim biriminin bulunmadığı ve faaliyet raporunun içerik bakımından mevzuata uygun hazırlanmadığı da değerlendirmede yer aldı.
2018 yılında tespit edilen sorunlar devam ediyor
Sayıştay raporunun izleme bölümünde, 2018 yılı denetimlerinde tespit edilen çok sayıda sorunun 2025 yılında da devam ettiği görüldü.
Personel giderlerinin yasal sınırı aşması, telekomünikasyon geçiş hakkı bedellerinin tahsil edilmemesi, derneklere taşınmaz tahsisleri, doğrudan temin limitlerinin aşılması, taşınmaz kayıtlarının eksik tutulması ve taşınmazların değer tespitinin yapılmaması bu sorunlar arasında yer aldı.
Belediye, rapordaki birçok bulguya katıldığını bildirerek gerekli düzeltmelerin yapılacağını ifade etti. Sayıştay ise belediyenin mali işlemlerinin ve idari uygulamalarının mevzuata uygun hâle getirilmesi gerektiğini vurguladı.
Yorum Yazın