


Hikmet Baydar’dan fon tasfiyelerine ilişkin kritik uyarı: 'Denetimin bedelini küçük yatırımcı mı ödeyecek?'
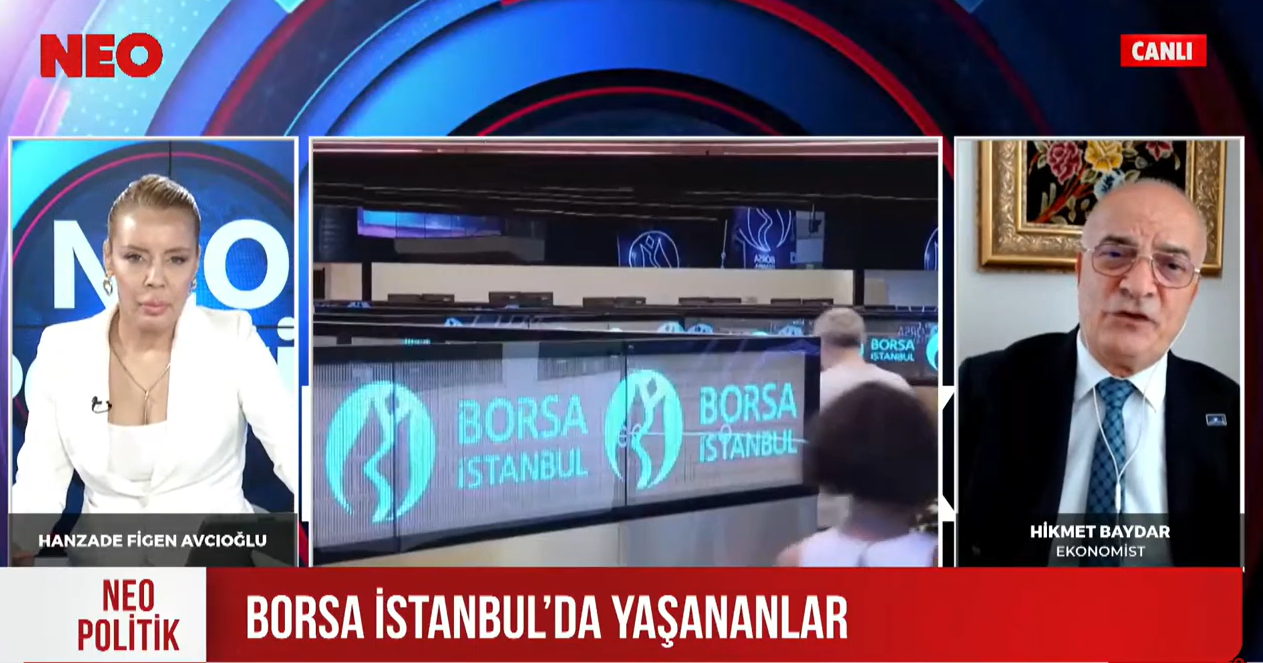
NEO TV’de yayınlanan Neo Politik programında Hanzade Figen Avcığlu’nun sorularını yanıtlayan ekonomist Hikmet Baydar, yatırım fonlarının tasfiyesi, denetim mekanizmaları ve piyasalara olası etkilerini değerlendirdi. Küçük yatırımcının korunması gerektiğini vurgulayan Baydar, para piyasası fonlarının özel sektör tahvili almasına karşı çıktı. Mehmet Şimşek’in müdahalesini olumlu değerlendiren Baydar, tasfiye sürecinde satış baskısı görülebileceğini, alım fırsatının ise ancak doğru hisselerde söz konusu olabileceğini söyledi.
- Ege Postası
- 18.09.2026 - 14:33
- Güncelleme: 18.09.2026 - 14:57
EGE POSTASI - Ekonomist Hikmet Baydar, NEO TV’de Neo Politik programına konuk olarak yatırım fonları üzerinden yaşanan tartışmaları değerlendirdi. Fonların yatırımcıya sunuluş biçiminden portföylerindeki varlıkların risklerine, denetim süreçlerinden tasfiye kararlarının borsaya etkilerine kadar birçok başlıkta açıklamalarda bulunan Baydar, yatırımcının aldığı riski açıkça anlayabilmesinin önemine dikkat çekti.
“Yatırımcı parasının repoda değerlendirildiğini sanıyor”
Söz konusu yatırım fonlarının temel özelliklerinden birinin dolaşımdaki pay oranının düşük olması olduğunu belirten Baydar, fonların yaklaşık yüzde 10-15’inin yatırımcıların elinde bulunduğunu, büyük bölümünün ise henüz satılmadığını ifade etti.
Bu fonlara belirli yatırımcı girişleri yapıldığını ve fonlar üzerinden hisse senetlerinde büyük fiyat hareketleri gerçekleştirildiğini söyleyen Baydar, asıl üzerinde durulması gereken konunun yatırımcının karşı karşıya kaldığı risk olduğunu belirtti:
“Bir para piyasası fonu diyorsunuz. Ama bu para piyasası fonu özel sektör tahvili alıyorsa yatırımcının bundan haberi yok. Yatırımcı parasının para piyasasında veya repoda değerlendirildiğini sanıyor ama kısa vadeli özel sektör tahvili alınıyor. Riskler aynı değil. Dolayısıyla para piyasası fonlarının sınırlamalarının gözden geçirilmesi lazım.”
Özel sektör tahvillerinde vadesi gelen ödemelerin yapılmaması halinde yaşanabilecek sorunlara dikkat çeken Baydar, yatırımcının fonun adından hareketle düşündüğü risk ile gerçekte üstlendiği riskin farklılaşabildiğini vurguladı.
“Efektif fiyatların bedelini kim ödeyecek?”
Fon portföylerinde bulunan hisse senetlerindeki olağan dışı yükselişlerin sorgulanması gerektiğini belirten Baydar, fiyatların birkaç kat artmasının tek başına sağlıklı bir değer artışı anlamına gelmediğini söyledi:
“Hisse senedini alıyorsunuz, 10 kat yükseliyor, 5 kat yükseliyor. ‘Bu niye yükseldi?’ diye sorgulamazsanız, daha sonra o fon iadelerde parasını yerine koyacak kaynağa ulaşamazsa, çünkü tamamen efektif fiyatlar, bunun bedelini kim ödeyecek? Şimdi görüyorsunuz ki bunun bedelini yine yatırımcı ödüyor.”
Geçmişte de manipülasyon iddiaları, şirket sahiplerinin işlemleri veya Sermaye Piyasası Kurulu’nun uygun görmediği durumlar nedeniyle bazı hisse senetlerinin işlem sıralarının kapatıldığını hatırlatan Baydar, sermaye piyasasına güvenerek yatırım yapan kişilerin mağduriyet yaşadığını ifade etti.
İzleyicilere internette “tahtası kapalı hisseler” başlığıyla araştırma yapmalarını öneren Baydar, bu durumda çok sayıda hisse senedi ve yatırımcı bulunduğunu belirterek, hisselerini halka arz eden şirketlerin sahiplerinin yatırımcılara karşı yükümlülük taşıması gerektiğini dile getirdi.
“Hesabınızda var olan hisse senetleri yok oluyor”
İşlem sırası kapatılan hisselerde yaşanan sürecin küçük yatırımcı açısından ağır sonuçlar doğurabildiğini söyleyen Baydar, değerlendirmesini şöyle sürdürdü:
“O hisse senediyle ilgili manipülatif hareketlerde tahta bir kapanıyor, olan o hisse senedine sahip küçük yatırımcıya oluyor. Çünkü tahta kapatılıyor, artık piyasada işlem görmüyor. Bir süre sonra kottan çıkarılıyor. Merkezi Kayıt Kuruluşu onu sistemden düşüyor. Bir bakıyorsunuz hesabınızda var olan hisse senetleri yok. Yani hesabınız sıfır, buhar oluyor.”
Baydar, geçmişte borsada yaşanan ve kendisinin “sistemik risk sorunları” olarak nitelendirdiği bu mağduriyetlerin hâlâ çözülmediğini savunarak, Mehmet Şimşek’in sistemik risk bulunmadığı yönündeki değerlendirmesine bu örnekler üzerinden dikkat çekti.
“Fonların nasıl yönetileceği zaten düzenlenmiş durumda”
Yatırım fonlarının kuruluşu, yönetimi ve tasfiyesine ilişkin kuralların mevcut olduğunu belirten Baydar, SPK’nın yayımladığı düzenlemelerde fonların nasıl yönetileceğine dair talimatların bulunduğunu söyledi.
Tasfiyeye ilişkin gerekli hükümlerin de fonların iç tüzüklerinde yer almasının öngörüldüğünü ifade eden Baydar, hazırlanan iç tüzüklerin SPK onayından geçtiğini anlattı. Baydar, kurulun fonun söz konusu iç tüzüğe uygun yönetileceğine kanaat getirmesi halinde onay verdiğini belirtti.
Fon payları satıldıkça portföy oluştuğunu, portföydeki varlıkların değer kazanmasının fon getirisine, değer kaybetmesinin ise fon fiyatına düşüş olarak yansıdığını söyleyen Baydar, yatırımcıların geçmişte borsadaki gerilemeler sırasında bu değer kaybını da gördüğünü hatırlattı.
“Hareketliliği anında denetleyecek mekanizma yoksa bu bir zafiyettir”
Fonlarda bir sonraki günün fiyatının açıklanabilmesi için her gün değerleme yapıldığını belirten Baydar, bu bilgilerin SPK’nın ve ilgili kurumların sistemlerine ulaştığını ifade etti.
Bu nedenle olağan dışı hareketlerin erken aşamada tespit edilmesi gerektiğini vurgulayan Baydar, şu soruları yöneltti:
“Bu fonlarda böyle bir hareketliliği anında denetleyecek bir mekanizma yoksa bu, Türkiye sermaye piyasalarının bir zafiyetidir. Bu kadar çok fon, bu kadar çok kurum, bu kadar çok hisse senedine olay büyümeden niye daha önceden tespit edilip bir iki fonla olay kapatılmadı? Diğerlerine de ders olsun diye gereken tedbirler en sıkı şekilde niye alınamadı?”
Borsayı yönlendirdiği düşünülen yorumlar hakkında hızlı biçimde işlem yapılabildiğine işaret eden Baydar, denetim sorumluluğunun da aynı ciddiyetle ele alınması gerektiğini savundu:
“Birisi borsa yorumu yapıyor, borsayı düşürüyor, çıkarıyor. ‘Borsayı yönlendirici, manipülatif yorum yaptı’ diye adamı hemen savcılığa veriyoruz. Peki, SPK içerisinde bu fonları denetlemekle ilgili birimlerin görevlerini yerine getirememesinin bedelini yine küçük yatırımcı mı ödeyecek? Mesele bu.”
Tasfiye sürecinde iki farklı yatırımcı grubu
Tasfiye sürecini de değerlendiren Baydar, fonlarda iki ayrı yatırımcı grubu bulunduğunu belirtti. Bunlardan ilkinin fon paylarının iadesini talep edenler, ikincisinin ise iade talebinde bulunmayarak fonda kalanlar olduğunu söyledi.
Baydar’ın aktardığına göre, öncelikli alacaklı grubu iade talebinde bulunan yatırımcılardan oluşacak. Fon varlıkları nakde çevrildikçe değerlemeler yeniden yapılacak ve bu yatırımcılara ödemeleri gerçekleştirilecek.
İade talebinde bulunmayan yatırımcılar için ise tasfiye sonunda ortaya çıkan değer esas alınacak. Baydar, yatırımcıların sahip oldukları fon miktarlarına göre hesaplanan tutarların, adlarına bir bankada açılacak hesaplara aktarılacağını ve mağduriyet yaşanmaması amacıyla repoda tutulacağını anlattı.
Sürecin bu aşamasındaki düzenlemeleri olumlu değerlendiren Baydar, “SPK buradaki düzenlemeleri doğru yaptı ve zamanında müdahale etti” dedi.
Mehmet Şimşek başkanlığında yapılan toplantıda bu adımların acilen atılmasının görüşülmüş olabileceğini düşündüğünü belirten Baydar, Şimşek’in sermaye piyasası deneyimine işaret ederek, “Sayın Mehmet Şimşek de eski borsacı. İşin kaynağını bilen biri” ifadelerini kullandı.
“131 fonun dışındaki fonlara da iade talepleri gelebilir”
Sorun yaşanan kurumlardaki diğer fonların da yatırımcıların iade talepleriyle karşılaşabileceğini söyleyen Baydar, değerlendirmesinin özellikle bu kurumlarla ilgili olduğunu vurguladı. Bunların dışındaki kurumların fonlarında bir problem yaşanacağını düşünmediğini belirtti.
SPK’nın tasfiye kararı verdiğini ifade ettiği 131 yatırım fonuna dikkat çeken Baydar, aynı aracı kuruluşlar veya portföy yönetim şirketleri bünyesindeki diğer fonların yatırımcılarının da “Acaba sorun yaşar mıyız?” kaygısıyla iade talebinde bulunabileceğini söyledi.
Böyle bir durumda fonların ellerindeki varlıkları nakde çevirmek zorunda kalacağını belirten Baydar, hisse senedi fonlarında hisse satışlarının, tahvil fonlarında ise tahvil satışlarının gündeme gelebileceğini anlattı.
Tasfiye kararı verilmiş olsun ya da olmasın, ilgili kurumlardaki fonlara gelen iade taleplerini karşılamak için mevcut pozisyonların kapatılmasının gerekebileceğini ifade eden Baydar, portföyde hisse senedi varsa hisse senedinin, tahvil varsa tahvilin satılacağını belirtti.
“İşini düzgün yapan kurumlar da güven kaybından etkilenebilir”
Söz konusu 131 fon için azami tasfiye süresinin üç ay olduğunu belirten Baydar, bu süreçte yatırımcı güveninin ne ölçüde etkileneceğini şimdiden öngörmenin mümkün olmadığını söyledi.
Bankaların yatırım fonlarında böyle bir sorun yaşanmayacağı görüşünü dile getiren Baydar, aracı kurumlar ve portföy yönetim şirketleri açısından ise oluşan olumsuz havanın güven sıkıntısına yol açabileceğini ifade etti:
“Umarım olmaz. Bu güven sıkıntısı nedeniyle hak etmedikleri halde, işlerini düzgün yaptıkları halde iadelerle karşılaşabilirler. Bu da bir miktar pozisyon kapama demek. Ayrıca borsada o hisse senetlerinde satış anlamına geliyor.”
Baydar, böylece sorunlu fonların dışındaki bazı fonların da yatırımcı davranışları nedeniyle dolaylı satış baskısıyla karşı karşıya kalabileceğine dikkat çekti.
“Para piyasası fonlarının özel sektör tahvili alması kaldırılmalı”
Düzenlemelerin devam etmesi gerektiğini vurgulayan Baydar, para piyasası fonlarının kısa vadeli de olsa özel sektör tahvili almasını doğru bulmadığını söyledi.
Fon adlarının, yatırımcıların kolay anlayabileceği ve üstlendikleri riski algılayabileceği biçimde düzenlenmesi gerektiğini belirten Baydar, şu değerlendirmede bulundu:
“Bir para piyasası fonu kısa vadeli de olsa özel sektör tahvili almalı mı? Çünkü adı para piyasası fonu. Sizler bu fonu alırken ne düşünürsünüz? ‘Benim param para piyasasında değerlendiriliyor’ diye düşünürsünüz. Özel sektör tahvili alıyor diye düşünmezsiniz. O yüzden fonların adlarını yatırımcının kolay anlayabileceği, aldığı riski algılayabileceği bir hale getirmek gerekiyor.”
Önerisini “Para piyasası fonlarının özel sektör tahvili alması kaldırılmalı” sözleriyle açıklayan Baydar, tahvilin ödenmemesi halinde yatırımcının beklemediği bir riskle karşılaşacağını ifade etti:
“Siz paranız para piyasasında değerlendiriliyor diye düşünürken, bir anda özel sektörün temerrüde düşmesi nedeniyle o fondan paranızı alamama riskiyle karşı karşıya kalırsınız. Bu riski yatırımcı görmediği için sisteme olan güvenini kaybeder. Geçmişte tahtası kapanan hisse senetlerinde küçük yatırımcının parasını alamadığı gibi. O yüzden burada düzenlemeler devam edecektir.”
“Mehmet Şimşek’in müdahalesi çok önemli ve anlamlı”
Mehmet Şimşek’in borsayı iyi tanıdığını ve aracı kurum deneyimi bulunduğunu söyleyen Baydar, kendisini geçmişteki stratejistlik döneminden bildiğini ifade etti.
Şimşek’in sermaye piyasalarıyla ilgili konularda profesyonel ve ayrıntılı hareket edeceğini düşündüğünü belirten Baydar, değerlendirmesini siyasetten ayrı tuttuğunu vurguladı:
“Borsa ile ilgili acemi davranışlar içerisinde olacağını asla düşünmüyorum. Son derece profesyonel ve detaylı düşüneceğini, anında yaraya neşter atacağını bildiğim bir isim. O yüzden aslında sermaye piyasaları açısından büyük bir şans onun orada olması. Bunu net bir şekilde söyleyelim. Olayı siyasetten arındırmak lazım. Bu bir Türkiye gerçeği ve bizim doğrulara sahip çıkmamız lazım.”
Şimşek’in gelişmeleri fark eder etmez toplantı talep etmesini ve toplantıyı hızla gerçekleştirmesini doğru bir hamle olarak değerlendiren Baydar, aksi durumda borsada çok ciddi düşüşler yaşanabileceğini savundu.
“Sayın Mehmet Şimşek’in müdahalesi çok önemlidir, çok anlamlıdır. Borsa bugün hâlâ buralarda direniyorsa bunu o finansal komitenin toplanmasına borçluyuz. Çünkü SPK da hızlı bir şekilde eyleme bu sayede geçebildi” diyen Baydar, denetimlerin sıklaştırılması gerektiğini yineledi.
“Tasfiye bitene kadar satış ağırlıklı piyasa görebiliriz”
Tasfiyenin mevcut pozisyonların kapatılması anlamına geldiğini belirten Baydar, fonların portföylerindeki varlıkların süreç tamamlanana kadar satılacağını söyledi.
Portföylerdeki hisse senetleri, tahviller ve bonolarda satışların gündeme geleceğini ifade eden Baydar, piyasanın bu satışları karşılayabilme kapasitesinin belirleyici olacağını vurguladı:
“Tasfiye sürecinin sonuna kadar bu fonların elindeki bütün varlıklar satılacak. Dolayısıyla borsada bu varlıkların satışı karşılanana kadar satış ağırlıklı bir piyasa görebiliriz. Ama yabancı yatırımcı bunu bir alım fırsatı olarak görüp içeriye para sokarsa o zaman piyasada düşüş yaşamayabiliriz.”
“Mevcut durumu sistemik risk olarak düşünmüyorum”
Yaşananların sorunlu kurumlara, bu kurumların fonlarına ve sermaye piyasalarına duyulan güveni olumsuz etkileyebileceğini belirten Baydar, benzer şekilde olumsuz etkilenen kurumların ABD’de de bulunduğunu ifade etti.
Açıklamalarının bu bölümünde mevcut fon sorununu sistemik risk olarak değerlendirmediğini söyleyen Baydar, “Bu durumu sistemik risk olarak düşünmüyorum. Sayın Mehmet Şimşek’le aynı taraftayım bu konuda” dedi.
Diğer fonlara para girişi olabileceğini ve bu fonlar üzerinden alımlar yapılabileceğini belirten Baydar, ancak “alım fırsatı” değerlendirmesinin hisse bazında ele alınması gerektiğinin altını çizdi.
“Aşırı yükselmiş spekülatif hisseler hakkında yorum yapmak istemem”
Fiyatı aşırı yükselmiş ve spekülatif hareketlere konu olmuş hisselerdeki düşüşlerin alım fırsatı olarak görülüp görülemeyeceği konusunda yorum yapmaktan kaçınan Baydar, herhangi bir spekülasyona neden olmak istemediğini söyledi.
Buna karşılık derinliği bulunan, piyasa değeri ve defter değeri uygun olan, verileri güçlü ve bulunduğu fiyat seviyesi anlamlı hisse senetlerine gelen satışların farklı değerlendirilebileceğini ifade etti.
Baydar, bu nitelikteki hisselerde yabancı yatırımcıların ve diğer fonların alıcı olabileceğini, satışları bir alım fırsatı olarak değerlendirebileceğini belirtti.
“Borsanın yükselmemesinde sanayi verileri ve ülke notu etkili”
Borsanın yükselişini sınırlayan unsurlara da değinen Baydar, son yükseliş döneminde bankacılık sektörünün hızlı biçimde liderliği üstlendiğini hatırlattı.
Sanayiye ilişkin verilerin yeterince iyi gelmemesini borsanın yükselmemesinin başlıca nedenlerinden biri olarak gösteren Baydar, Türkiye’nin kredi notunun yatırım yapılabilir seviyede olmamasının da etkili olduğunu ifade etti.
Bu koşulların farklı olması halinde yabancı yatırımcı payının ve borsanın bulunduğu seviyenin daha yüksek olabileceğini savunan Baydar, sözlerini şöyle tamamladı:
“Yoksa borsa şu an yüzde 60’lara varan bir yabancı oranına sahip olurdu ve konuştuğumuz seviyelerin iki katının üzerindeydi. O yüzden burada alım fırsatı mı? Evet, ama doğru hisselerde alım fırsatı.”
Yorum Yazın